税理士事務所のサイトで「顧問料は月額から」とだけ見て相談した事業者が、決算申告や記帳代行もその額に含まれると思っていた。事務所側は別の業務として説明していても、料金ページでは月額だけが大きく、対象業務と費用が発生する時期を探しにくい。見積もりの前に、依頼する範囲と年間に確認する項目がそろわなければ、単純な月額比較になってしまいます。
この記事は税理士・会計事務所の所長とWeb担当者が、顧問・決算申告・個別業務を分けて料金ページへ示すための設計例です。金額や相場を推定する記事ではありません。以下の表は架空の編集台紙で、実在する事務所の報酬、契約内容、税務上の判断を示しません。事務所の税理士が正式な報酬基準と業務範囲を確定し、Web制作側は、その違いを読者が見積もり前に確認できる画面へ整えます。
月額だけで年間費用を判断できない理由を示す
みやあじよの税理士・会計事務所向けホームページ制作は、顧問料、決算申告、記帳代行、その他の対応を事務所の料金体系に沿って整理し、年間費用を考える項目を同じ場所に示す構成を提案しています。顧問の仕事と依頼者が担う入力や資料の提出も合わせて案内する方針です。本稿は料金ページに絞り、月額の数字が何を含み、どの費用が別に必要かを見えるようにします。
日本税理士会連合会の「税理士に相談する」は、税理士会が定めていた報酬規定が廃止されたことと、委嘱する範囲と報酬額を契約書で確かめることを案内しています。全国で共通の顧問料や、どの業務が自動的に月額へ含まれるかを示す資料ではありません。料金ページの内容は、事務所自身の現行の契約書、報酬基準、見積もりの運用から作ります。
月額を十二倍した数字だけを「年間総額」と見せると、決算申告料を別に受ける契約、記帳代行を追加する契約、相談の頻度で条件が変わる契約を表現できません。期の途中から始まる依頼で、最初の年を単純に十二か月として扱うことも避けます。ページには月額の対象、年に一度など別の時点で確認する費用、個別に見積もる業務を分け、その事務所が使う計算方法へつなぎます。
業務名と、含まれる作業を同じ行に置く
料金表を作る前に、事務所が現在使う契約書、見積書、請求書、業務案内を集めます。どの資料が最新かを税理士と確認し、古いプラン名や廃止した料金を原稿へ残さないようにします。「顧問」「決算」「記帳代行」という業務名が同じでも、事務所ごとに行う作業や回数は異なります。業務名の右に、含む作業、依頼者側の分担、別に確認することを添えます。
たとえば顧問の欄なら、月々の相談、数字の確認、報告、面談をどの範囲で行うかを事務所に聞きます。記帳の入力を依頼者が行う前提なら、そのことを同じ欄に記します。決算申告の欄なら、対象の年度、どの書類を作成・提出するか、会計の状態を確認する段階を整理します。個別業務は、その事務所が実際に扱うものだけを並べます。すべての事務所で同じ内容が含まれるような共通の文例を作りません。
次の表は、公開原稿を作るための架空の確認票です。金額欄を空欄にしているのは、価格を隠すためではありません。事務所の正式な金額と適用条件を確認する前に、制作担当が数字を埋めないためです。実際のサイトでは、公開できる報酬の基準と見積もりが必要な条件を、税理士の承認後に記載します。
表は左右にスクロールできます。
| 費用の区分 | 含む仕事を確認する問い | 別に確認する条件 | 表示する時期・単位 |
|---|---|---|---|
| 顧問料 | 定期相談、会計確認、報告の範囲はどこまでか | 面談頻度、記帳の分担、追加相談 | 月額と対象期間 |
| 決算申告 | どの年度・申告業務を受けるか | 資料の状態、過年度や追加業務 | 対象年度と請求時点 |
| 個別業務 | 記帳代行等、何を別に依頼できるか | 作業量、対象期間、依頼時期 | 業務別の基準と見積 |
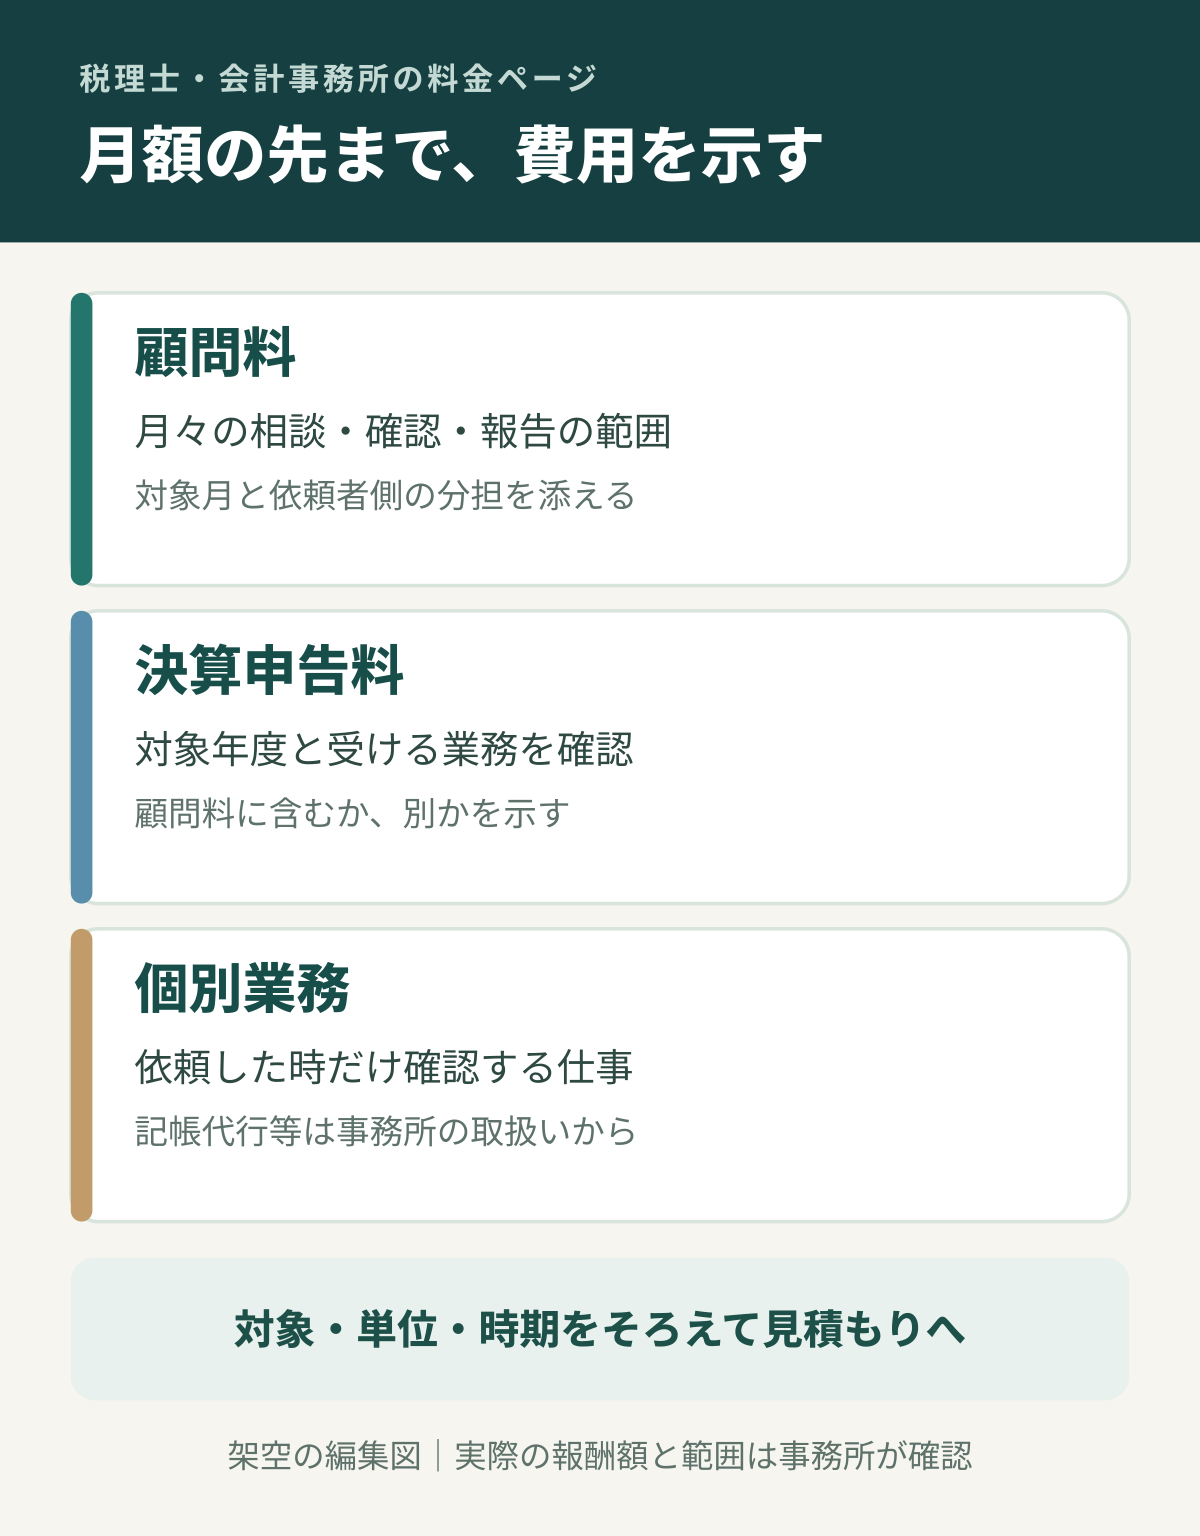
表の「個別業務」には、年末調整や給与計算など、その事務所が実際に提供するものを必要に応じて加えます。ただし、税務の業務と、別の資格や体制の確認が必要な仕事を一括りにして「すべて対応」と書かないようにします。業務範囲の判断は税理士と該当する専門担当者が行います。Web担当者は、承認された内容を業務名、料金、申込み先で同じ表現にそろえます。
「年間の見方」は、前提を添えて示す
年額の目安を示せる事務所なら、「月額顧問料の対象月数」「決算申告料」「選択した個別業務」を別々に並べ、合計に入る条件を説明します。たとえば通年の顧問契約を想定した説明と、途中開始の初年度を混ぜません。決算申告料を顧問料に含む契約なら、重ねて足さないようにします。個別業務が依頼されなければ発生しない場合、その条件を読者が分かる言葉で示します。
架空の料金例として金額を作るより、事務所の現行の見積もりから、典型的な依頼範囲を匿名化して示せるかを確認します。公開許可がない見積書や顧客の数字を流用しません。条件が多くて単一の目安を出せない場合は、どの情報を伝えると見積もれるかを具体化します。「個別見積もり」の一語だけでは、依頼者が準備することも、月額以外の費用も分かりません。
税込・税別、支払いの時期、契約期間、初回にだけ生じる費用があるかも事務所の現行資料で確認します。表示方法は専門担当者が確認し、Webでは金額の近くに適用条件を置きます。料金表の下へ長い注記をまとめると、スマートフォンでは数字から離れて読まれます。顧問料の行を見た直後に、決算申告と記帳の扱いへ進める配置にします。
料金の例は、契約する範囲を先に固定する
金額を載せるときは、数字の大小より前に「どの依頼ならこの表示になるか」を一行で定義します。法人顧問と個人事業の顧問で対象が違うなら、同じ月額の列へまとめません。記帳を依頼者が行う場合と事務所が代行する場合も、業務範囲と費用の前提を分けます。誰に適用する例かが曖昧なまま「月額〇円から」と見せると、もっとも低い条件だけが事務所の一般的な料金として残ります。
通年の例を作るなら、契約を開始する月、決算申告の扱い、個別業務の有無を事務所のルールで固定します。対象の年度が変わるところで請求されるものがあれば、その時期も示します。初年度に過去の会計データ整理や引継ぎが必要な場合、通常の通年費用と同じ表に混ぜず、個別の確認が必要な項目として案内します。具体額を公開できないなら、金額の代わりに「何を確かめると見積もりになるか」を丁寧に示せます。
料金表の見出しにも対象を入れます。「税務顧問の料金」とだけ置くより、法人顧問か、個人事業か、決算申告を含むかが分かる位置を決めます。年額の計算例を使う場合は、表の直下に対象期間と算出方法を置き、実際の見積もりや契約書に優先する案内ではないことも分かるようにします。見積もり後には、サイトの一般案内と、個別に提示した範囲・金額がどこで確定するかを担当者が説明します。
見積もりで変わる条件を、相談前に知らせる
顧問料や決算申告料が依頼者の状況で変わるなら、事務所が実際に使う判断材料を税理士に確認します。売上規模、取引件数、会計入力の状態、面談や報告の頻度、対象年度などが関わるかもしれません。すべてを必須の入力欄にする前に、初回相談で分かる範囲と、資料を見てから決める範囲を分けます。提供していないサービスの条件を、他事務所の料金表から借りません。
相談フォームには、依頼したい区分、法人か個人事業か、決算月や希望する開始時期、現在の記帳方法など、最初に振り分けるための項目を置けます。詳細な帳簿や税務資料を初回フォームへ一律に添付させる必要はありません。資料の安全な共有方法は、相談を受けた後に事務所が案内します。金額を算定する前に事務所側で確認する項目は、ページの「見積もりまでの流れ」に示します。
ボタンは「料金の見積もりを相談する」など、送信時点の行動に合わせます。完了画面も、問い合わせを受け付けたことと、担当者が業務範囲を確認して連絡することを示します。「月額が確定しました」と書くなら、その画面で本当に対象業務、開始時期、条件が確定するか確認が必要です。相談予約と顧問契約の開始を同じボタンで表現しません。
料金表と業務案内を、一組で更新する
料金が変わった時は、金額だけを差し替えて終えません。含む仕事、対象者、面談や資料の受渡し、決算申告の扱い、個別業務の基準が変わるかを確認します。同じ料金がトップのバナー、顧問ページ、料金ページ、問い合わせ画面に出るなら、掲載先を一覧にして更新します。旧料金で相談を始めた人へどの条件を案内するかは事務所の正式な運用で決め、Web担当者が推測で経過措置を作らないようにします。
プラン名を変える時も、現行の契約者向けの呼び方と新規相談向けの表示が食い違わないか見ます。料金表を画像だけで載せると、スマートフォンで細かな注記を読みにくく、更新漏れも見つけにくくなります。本文の表に業務区分と条件を残し、図は関係を補う役割にします。古いPDFの料金表を残す場合は、現行の案内へ進める位置と公開日を明らかにします。
制作会社へ渡す資料には、料金表の現行版だけでなく、どの契約書や見積書の項目から各行を作ったかを添えます。月額顧問料の欄が契約書のどの業務範囲に対応するか、決算申告料の請求時期はどの資料で決まるかをたどれる状態にします。事務所の顧客情報や具体的な申告書を公開原稿へ渡さなくても、項目と適用条件の対応は確認できます。公開用の原稿と、税理士だけが確認する内部資料は保存先を分けます。
原稿の承認では、金額だけに丸を付けず、対象者、含む業務、別途費用、適用開始日、申込みボタンの文言まで一組で見ます。税理士が修正した理由も残せば、デザイン変更の際に重要な条件文を短くしすぎることを防げます。公開後に顧問契約の内容が変わった場合は、料金の更新担当だけでなく、業務案内と相談フォームを確認する担当へも知らせます。見積もりで使う最新の条件と、Webの表示が同じ版を指しているかを定期的に確かめます。
公開前には、月額だけを見た人の視点でページを通します。月額に含む業務、決算申告の費用、記帳の分担、個別業務の条件を、どこで読み取れるか。対象年度や開始時期を誤解しないか。スマートフォンで表を横に動かした時、行見出しと条件の対応を見失わないか。フォームを送った後に何が未確定か分かるかを確かめます。税理士には、契約書と料金ページで業務範囲や報酬額の説明がずれていないかを最終確認してもらいます。
先行完成の記帳支援記事では、記帳代行と自計化の分担を同じ項目で比べました。本稿は月額顧問料の先にある決算申告と個別業務を、費用と時期の表で示すことに絞ります。みやあじよへ税理士・会計事務所のホームページ制作を相談する際は、現行の契約書、報酬基準、見積書と料金ページを共有すると、掲載項目と更新方法を決めやすくなります。
業務範囲まで読める料金ページへ
税理士・会計事務所向けホームページ制作では、顧問、決算申告、個別業務の費用と含む仕事を、事務所が確認した条件から整理できます。現在の業務案内と見積もりの運用を手掛かりに、料金ページと相談画面の改修をご相談ください。