数年前に書いた税制コラムが、いまも検索から読まれている。記事には公開日があるものの、どの年分の説明なのか、現在の条件でも使えるのかが分からない。税理士・会計事務所のサイトでは、記事を増やすほど、こうした過去の説明への入口も増えていきます。
古い日付の記事がすべて不要とは限りません。過去の年分について調べる人には必要な情報もあります。一方、更新日だけを新しくして本文を据え置くと、読者は制度説明まで確認済みだと受け取るかもしれません。必要なのは、対象となる期間と、事務所が内容を確認した範囲を読み分けられる表示です。
この記事では、事務所の経営者・Web担当者に向けて、対象年分、確認日、改訂内容、確認担当を記事と管理表へ反映する方法を紹介します。税額や適用要件を判断する解説ではなく、税理士が確かめた内容を、サイト上で誤解なく届けるための更新設計です。
公開日だけでは、どの時点の説明か伝わらない
記事が公開された日と、その記事が説明する対象期間は別の情報です。前年分の申告について翌年に記事を出すこともあれば、今後の改正を先に紹介することもあります。タイトルに「最新」と書くより、何の税目について、誰の、いつの取扱いを説明する記事かを冒頭で示します。
国税庁の「No.1199 基礎控除」では、ページ上部に法令等の時点を示し、本文の表では対象となる年分を分けています。ここで参考にしたいのは、情報を確認する基準の時点と、説明が向けられた年分を別々に示す構成です。当記事では同ページの金額や適用要件を転載せず、表示の考え方のみを取り上げます。国税庁:No.1199 基礎控除
「年度」という欄を一つ作れば済むとも限りません。元資料や記事の内容に応じて、年分、事業年度、取引の時期など、対象の示し方は変わります。制作担当者が一律に「対象年度」へ言い換えず、税理士が確認した名称と範囲を使ってください。
記事全体が一つの期間を扱うなら冒頭へ、複数の期間を比較するなら各見出しや表にも対象を表示します。ページの最上部だけに年度を書いても、途中の表を画像として保存した人には伝わりません。表や図が単独で見られる場面を考え、どの条件の説明かが残る形にします。
読者へ見せる日付を、役割ごとに決める
まず、公開日、最終改訂日、内容確認日、対象期間の意味を事務所内でそろえます。公開日は最初に記事を出した日、最終改訂日は読者に見える内容を改めた日、内容確認日は担当者が決めた範囲を確かめた日として扱う設計が考えられます。これは当記事で提案する管理方法であり、すべての事務所に共通する決まりではありません。
確認日に何を確かめたかが分からなければ、日付だけでは説明不足です。「根拠資料と対象年分を確認」「関連リンクのみ点検」では範囲が違います。リンクが開くことを確認しただけで、税制説明全体を確認済みと表示しないようにします。
次の表は、架空の小規模会計事務所がコラム管理を始めるための設計例です。具体的な税制の適用期間や公開日を示すものではありません。自所の記事ごとに、担当税理士が確認した情報を記入して使います。
| 管理する項目 | 記事で伝える内容 | 確認する人・材料 | 更新依頼に残すこと |
|---|---|---|---|
| 対象年分・期間 | 誰の、いつの説明か | 税理士が根拠資料と照合 | 表題・導入・表の対象範囲 |
| 内容確認日 | いつ、どの範囲を確かめたか | 確認担当と確認記録 | 全文か一部か、未確認箇所 |
| 最終改訂日 | 読者向け内容を改めた日 | 承認原稿と公開画面 | 変更した見出し・表・注記 |
| 次回確認のきっかけ | 読者向けには必要な案内のみ | 税理士と更新担当 | 改正資料の公表、期限、担当 |
公開日も管理表に保持し、記事を修正するたびに最初の公開日まで書き換えないようにします。読者に表示する項目と、内部で使う次回確認予定や担当者の連絡先は分けて構いません。すべてをページ冒頭へ並べるのではなく、判断に必要な対象期間と確認範囲を先に読める形にします。
根拠資料と、確認した原稿の版を結び付ける
管理表には記事のURLだけでなく、参照した公式資料のURL、資料名、確認した箇所を残します。長い資料なら、見出しやページ番号など、もう一度たどれる手掛かりも必要です。公式ページが更新された際に、記事のどの説明へ影響するかを確認するためです。
税理士へ確認を依頼する際は、本文、表、図、注記を一組で渡します。本文だけを確認しても、画像の中に旧年分の説明が残る可能性があります。確認後に制作担当が説明を短くする場合も、対象や例外が落ちる変更なら、その修正文を再確認してもらいます。
確認済みの原稿を、その後も別の人が書き換えられる状態のまま公開すると、どの版に承認を得たか分からなくなります。大きな管理システムがなくても、確認対象のファイル名や版、確認した日、承認された変更範囲を記録する方法から始められます。公開画面と照合できることが重要です。
確認を終えてから公開まで時間が空く場合は、確認時点以後に根拠資料が変わっていないか、公開前に再確認する担当を決めます。予約投稿の設定が済んでいても、専門確認まで自動で進むわけではありません。公開を保留する必要が出たときに、誰が設定を止めるかも更新依頼へ添えておきます。
複数の税理士が分担する場合は、記事全体の確認者なのか、特定の税目や節の確認者なのかを分けます。担当が替わるときは、前任者の名前を残したまま新しい内容へ差し替えず、確認範囲と表示名の扱いを決めます。事務所の監修体制を、実際より広く見せないようにしてください。
改訂するか、過去の記事として残すかを選ぶ
制度に変更があったとき、古い記事を一律に削除する必要はありません。現在の説明を継続して案内するページとして書いた記事なら、税理士の確認後に内容を改訂する方法があります。特定の年分を説明する記事なら、その対象を明記して残し、別の年分の説明への入口を添える方法が考えられます。
どちらを選ぶかは、読者がそのURLへ何を求めて来るかで判断します。タイトルに過去年分が入っているページを、別の年分の内容へ何も知らせずに変えると、過去の条件を調べる人の目的に合わなくなります。逆に、現在の一般案内として紹介しているページが旧制度のままなら、入口側の説明も含めて見直します。
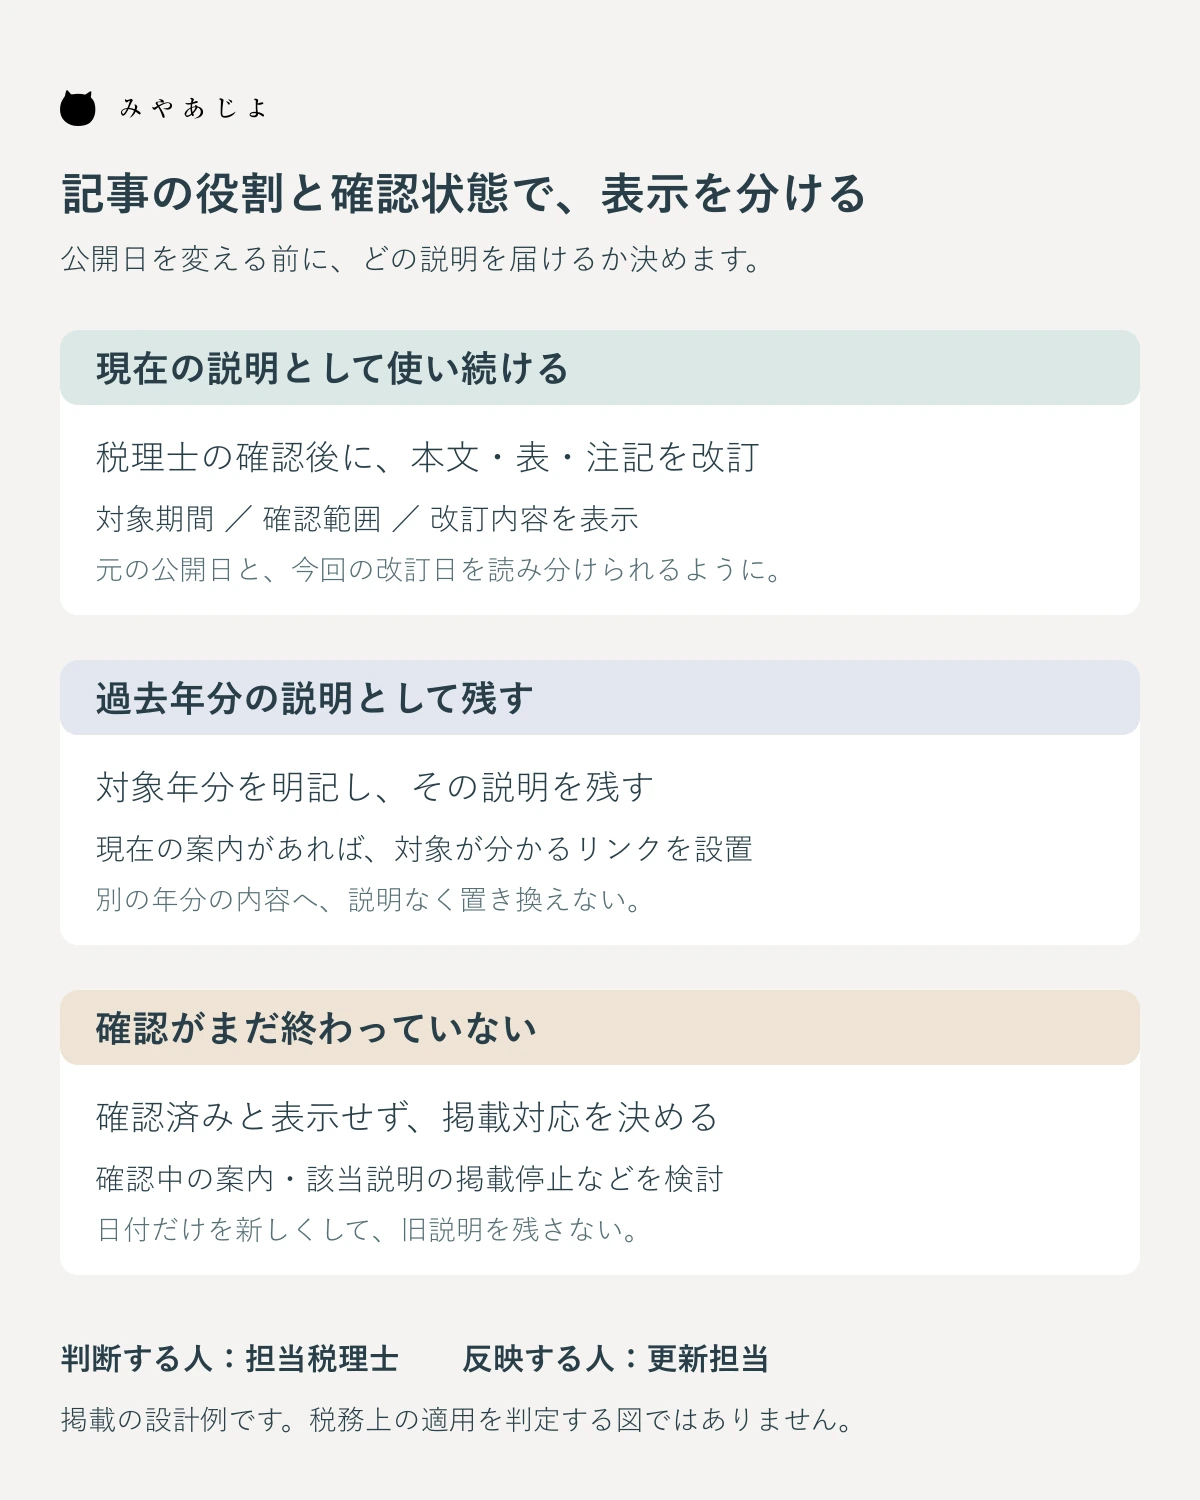
確認が終わっていない場合は、その状態を更新済みに見せないことが先です。誤解の影響がある記事では、確認中の案内を出す、該当する説明の掲載を一時停止するなどの対応を、税理士と決めます。「詳細はお問い合わせください」と末尾に足すだけで、古い断定が読み始めに残っていないかも確かめてください。
過去の記事として残す場合は、冒頭に対象年分を示し、現在の案内が別にあるなら説明付きのリンクを置きます。「こちら」だけでなく、どの対象のページへ移るかが分かるリンク名にします。移動先がまだ未完成なら、存在しない最新記事を案内せず、現在確認できる公式資料や事務所の相談先を示す範囲を検討します。
内容を訂正した場合は、何を直したか分かる短い履歴を残すことも検討します。句読点の修正と対象期間の訂正を同じ「更新しました」で済ませず、読者の判断が変わる変更を区別します。掲載する履歴の範囲も税理士が確認し、誤った旧説明を長く再掲する形にならないようにします。
日付を新しくするだけの更新を防ぐ
記事管理画面で保存ボタンを押すと、表示上の更新日も変わる設定があります。画像の差し替えやレイアウト修正でも日付が変わるなら、読者には税制説明を再確認したように見えるかもしれません。事務所が表示したい「改訂」と、システムが記録する「保存」を区別できるか、制作会社へ確かめます。
Googleの公開日・更新日に関する資料では、読者に日付の意味を分かるように表示すること、画面上の日付と対応する構造化データの日付を一致させることが示されています。構造化データとは、記事の情報を検索システムへ伝えるためにページへ組み込むデータです。ページ内で取り上げた出来事の日付を、記事の公開日として指定するものではありません。Google:検索で表示する日付の案内
税制の施行日や対象年分を、そのまま記事の更新日欄へ入れないようにします。内容を確認した日を別に表示する場合も、ページの実際の公開・改訂を表す日付との関係を決めて実装します。特定の日付を入力すれば、その日が必ず検索結果に出るわけではありません。
複数の年を扱う税制記事では、必要な対象年分を消して日付を一つに絞ることが目的ではありません。「公開」「内容確認」「対象年分」などのラベルと配置で役割を伝えます。表示の仕組みを変更した後は、記事本文だけでなく、検索向けの出力にも以前の設定が残っていないか制作担当が確認します。
一つの改訂を、記事以外の表示にも反映する
本文を直しても、コラム一覧の見出しや抜粋に「今年から」といった古い表現が残る場合があります。関連記事のカード、業務紹介からのリンク、資料ダウンロードの案内にも、対象年分が表示されていないか確認します。読者は必ず記事冒頭から読むとは限りません。
PDFや図表画像を提供しているなら、そのファイルの中にも対象期間と版を表示します。Webページの注記だけを更新しても、既に保存されたファイルには届きません。差し替え後のファイル名、掲載リンク、ページ内の説明が一致しているかを確かめ、旧版の扱いも事務所で決めてください。
サービス案内や相談フォームへつなぐ文も確認対象です。過去の記事に「現在受付中」と残っていると、記事の制度説明とは別に、事務所の対応状況を誤解させることがあります。相談できる業務と受付条件は、現在の業務案内へつなぎ、古い記事内で期限や対応可否を約束し続けないようにします。
更新箇所が多い場合は、期限切れ情報を残さない台帳づくりも参考になります。通常の料金・営業時間などの管理と共通する部分はそろえつつ、税制コラムでは対象期間、確認範囲、確認済み原稿の版を追加して管理します。
税理士の内容確認と、制作側の表示確認を分ける
公開前には、税理士が説明と対象期間を確認し、制作担当がその承認内容どおりに画面へ反映されたかを確かめます。税理士の確認が済んだことと、表の右端までスマートフォンで読めることは別の検査です。画面で条件が欠ければ、正しい原稿を用意していても伝わりません。
確認画面では、対象年分が冒頭に見えるか、表の見出しと注記を一緒に読めるか、旧記事から現在の案内へ移れるかを通して確認します。公開後のURLでも、閲覧者に表示される本文と、管理表の改訂内容が一致することを確かめます。キャッシュなどの影響で古い表示が残る場合は、修正して再度確認します。
修正依頼の受け渡し自体に迷う場合は、ホームページ更新の依頼フローで窓口と確認者を決めると進めやすくなります。ただし、制作会社へ更新を委ねる契約だけで、税制説明の専門確認まで委ねたことにはなりません。誰が根拠を確認し、誰が公開を承認するかを明記します。
最初は、閲覧が続いている税制コラムから一つ選び、対象期間と内容確認日の意味を説明できるか確かめてください。次に、その記事を現在の説明へ改訂するのか、過去年分として残すのかを決めます。新しい記事を増やす前に、いま読まれる説明の時点を明確にすることが、事務所サイトの信頼を支える更新になります。
参考資料
- 国税庁 — No.1199 基礎控除:法令等の時点と対象年分を分けた表示構成を参照。税額・適用要件は転載していません。
- Google 検索セントラル — 検索で表示する日付の案内:画面と構造化データの日付、公開日・更新日の役割を参照。
資料確認:2026年9月16日。表と図は架空のサイト運用設計例です。実際の税制説明は担当税理士の確認が必要です。