顧問税理士の変更を検討している人が、事務所のサイトで必要書類の長い一覧を見る。まだ現在の契約内容も、会計データの保管場所も分からず、「全部そろってからでないと相談できない」と戻ってしまう。切替相談のページでは、引継ぎに関係する情報を載せるだけでなく、どの段階で何を確認するかを伝える必要があります。
税理士・会計事務所の経営者とWeb担当者が最初に整理したいのは、初回に聞く状況と、その後に確認する資料の違いです。契約、データ、申告、残高の四つに分けると、相談者が知っていることを伝え、事務所が次の確認へ進む案内を作れます。
この記事では、そのための確認表とページ構成を紹介します。解約の可否や申告の扱いを判断する解説ではありません。以下の表や案内文は掲載設計の例であり、実際の必要資料、受付条件、引受範囲は事務所の税理士が確認して決めます。
冒頭で「相談できること」と「まだ決まらないこと」を伝える
切替の相談ページへ来る人の状況は一様ではありません。変更を考え始めた段階の人もいれば、希望時期は決めたものの資料の所在を把握できていない人もいます。全員に「今の事務所から資料を取り寄せてください」と案内すると、連絡する前にどこまで動く必要があるのか迷わせます。
まず、現在の状況を確認してから必要な案内をする受付なのか、事前に決められた資料の提出が必要な受付なのかを、所内で確かめます。状況確認から受け付ける場合は、「現在の契約や記帳状況を伺い、切替に向けて確認する内容をご案内します」のように、最初の相談の役割を説明できます。
同時に、相談の送信だけで引受けや業務開始日が確定するわけではないことも伝えます。「すぐに変更できます」「すべてお任せください」だけでは、契約や資料の確認まで不要だと受け取られるかもしれません。ページの冒頭では、相談の対象、初回に分かるとよい情報、確認後に案内する事項を短くまとめましょう。
変更理由を詳しく書かせる前に、何を相談したいかを選べる構成も考えられます。「顧問契約の切替を検討」「決算業務を含めて相談」「資料の引継ぎについて確認したい」など、事務所が実際に受ける用件に合わせます。理由の説明を求める場合も、現事務所への不満を長く書くことが受付の前提にならないようにします。
四つの確認区分を、初回と相談後に分ける
必要資料の一覧を作る前に、相談を受ける担当者へ、どの情報があると次の確認を決められるかを聞きます。資料名だけでなく、何を確かめるための情報なのかを残すことがポイントです。目的が分かれば、初回から原本やデータの提出を求めるべきか、状況だけでよいかを検討できます。
次の表は、架空の事務所が切替相談ページを作るための整理例です。共通の必要書類一覧ではなく、掲載項目を決めるための表として使います。「相談後の材料」も、すべての依頼者に同じものを求める意味ではありません。
| 区分 | 初回に聞く状況の例 | 相談後に確認する材料の例 | 事務所側で確認すること |
|---|---|---|---|
| 契約 | 現在の依頼業務、切替の希望時期 | 契約範囲や終了時期を確認できる資料 | どの業務をいつから引き受けるか |
| データ | 会計ソフト名、入力済みの時期、保管先が分かるか | 会計データの形式・対象期間・共有方法 | 受取りと確認ができる状態か |
| 申告 | 対象の決算期、申告の依頼状況 | 対象期間の申告書控えや提出状況を確認する資料 | 今回確認する期間と業務の担当範囲 |
| 残高 | いつ時点の試算表などがあるか、分からないか | 対象時点の残高と内訳を確認する資料 | 必要な資料と追加確認の有無 |
Web担当者がこの表をそのまま受付フォームにする必要はありません。公開する説明、初回の入力欄、面談時の確認票に分けて使います。例えば「事務所側で確認すること」は、ページでは流れの説明にし、内部では担当者が使う確認項目として残せます。
小谷野税理士法人の引継ぎ資料の解説でも、用意する資料や形式を新しい税理士へ確認することが案内されています。ここではその確認の考え方を参考にし、同記事に挙げられた年数や書類を自所の受付条件として一律に転載しないようにします。小谷野税理士法人の資料解説
契約は、希望する切替時期と確認済みの時期を分ける
「何月からお願いしたい」という希望と、現在の契約について確認できている終了時期は別です。入力欄を一つの「変更日」にすると、まだ決まっていない人が仮の日付を入れたり、希望日が確定日として担当者に伝わったりします。
ページでは「切替を希望する時期」を聞き、必要に応じて「現在の契約について確認済みか」を別に扱う設計が考えられます。未確認の回答を受けた担当者が、次に何を確認するか決められる形にします。解約の手順や通知時期は、制作担当者が一般的な数字を補うのではなく、掲載の必要性も含めて税理士へ確認します。
契約の業務範囲にも注意します。顧問契約という名称だけでは、記帳、決算、申告などのどこまでを依頼しているかは分かりません。初回には分かる範囲の依頼内容を聞き、詳細を確認する段階へつなぎます。新旧の事務所間で直接連絡するか、依頼者を通して資料を受け取るかも、すべての案件で同じと決めつけない案内にします。
データは、ソフト名だけで対応可能と見せない
利用中のソフトを聞く欄があっても、それだけで引継ぎに必要な情報がそろうとは限りません。誰が入力しているか、どこまで入力済みか、データを誰が管理しているかによって、事務所が確かめる内容は変わります。
紹介ページでは「対応ソフト」のロゴと「切替の確認」を混同しないようにします。同じソフトを使っていることだけで、過去のデータや添付資料まで受け取れると約束しない表現にします。初回はソフト名と分かる状況を伝えてもらい、形式や受渡し方法は確認後に案内する流れです。
ソフト名が分からない人のために、「不明」「紙の資料が中心」といった選択肢を設ける方法もあります。担当者が後から確認する運用がないのに選択肢だけ増やすのではなく、どの回答を誰が確認するかまで決めておきます。
申告は、対象期間と依頼状況を読み取れるようにする
申告について尋ねるときは、「済・未済」の二択だけで判断しようとしないことが大切です。相談者が提出状況を確認できていない場合や、どの期間について聞かれているか分からない場合があります。ページでは対象となる決算期などを分かる形で示し、未確認の状態を伝えられる欄を用意します。
例えば「今回相談したい決算期」と「その期間の申告について現在の事務所へ依頼しているか」を分ければ、相談の範囲を確かめる手掛かりになります。これは質問文の設計例です。どの回答なら受任できるか、誰が申告を担当するかをWebの選択肢だけで自動的に確定するものではありません。
期限に触れる案内は、対象や条件を落とさず税理士に確認してもらいます。サイト制作側が「決算の何日前なら必ず間に合う」といった基準を作らないようにします。受付可能な時期を掲示する場合も、更新する担当と見直すきっかけを決めます。
残高は、金額を初回フォームへ入力させる前に考える
残高の確認を案内したいからといって、初回のフォームへ口座別の金額や細かな内訳を並べる必要があるとは限りません。まず「いつ時点の資料があるか」「手元にあるか」「よく分からないか」を聞くことで、次に確認する資料を事務所側で整理できる場合があります。
試算表という名称に慣れていない相談者もいます。事務所が使う正式な資料名は保ちつつ、「月ごとの会計状況を確認するために使う資料」などの補足を、担当税理士と確かめて添えます。金額の正しさや残高の調整方法をWebページで判断させる構成にはしません。
「手元にない」と「分からない」を同じ回答にしない
資料が手元にない場合でも、現在の事務所にあると分かっている場合と、作成されているかどうかも不明な場合があります。「資料あり・なし」だけでは、その違いが伝わりません。切替相談では、この状態の違いを拾える説明が役立ちます。
例えば、資料の状態を「手元にある」「保管先は分かるが手元にない」「あるかどうか分からない」と分ける案です。すべての資料について同じ質問を繰り返すと入力が重くなるため、初回に必要な区分だけに使います。回答が分からないことでフォームを送れなくする設計は、実際の受付方針に合っているかを確認します。
「不明」を選べるようにしたら、送信後の案内も合わせて直します。ページでは不明でもよいと書いているのに、自動返信で全資料の提出を求めると、相談者は結局何をすべきか迷います。状況を確認してから必要な資料を案内する運用なら、その順番を返信文でも保ちます。
資料共有は、相談の受付とは別の段階として案内する
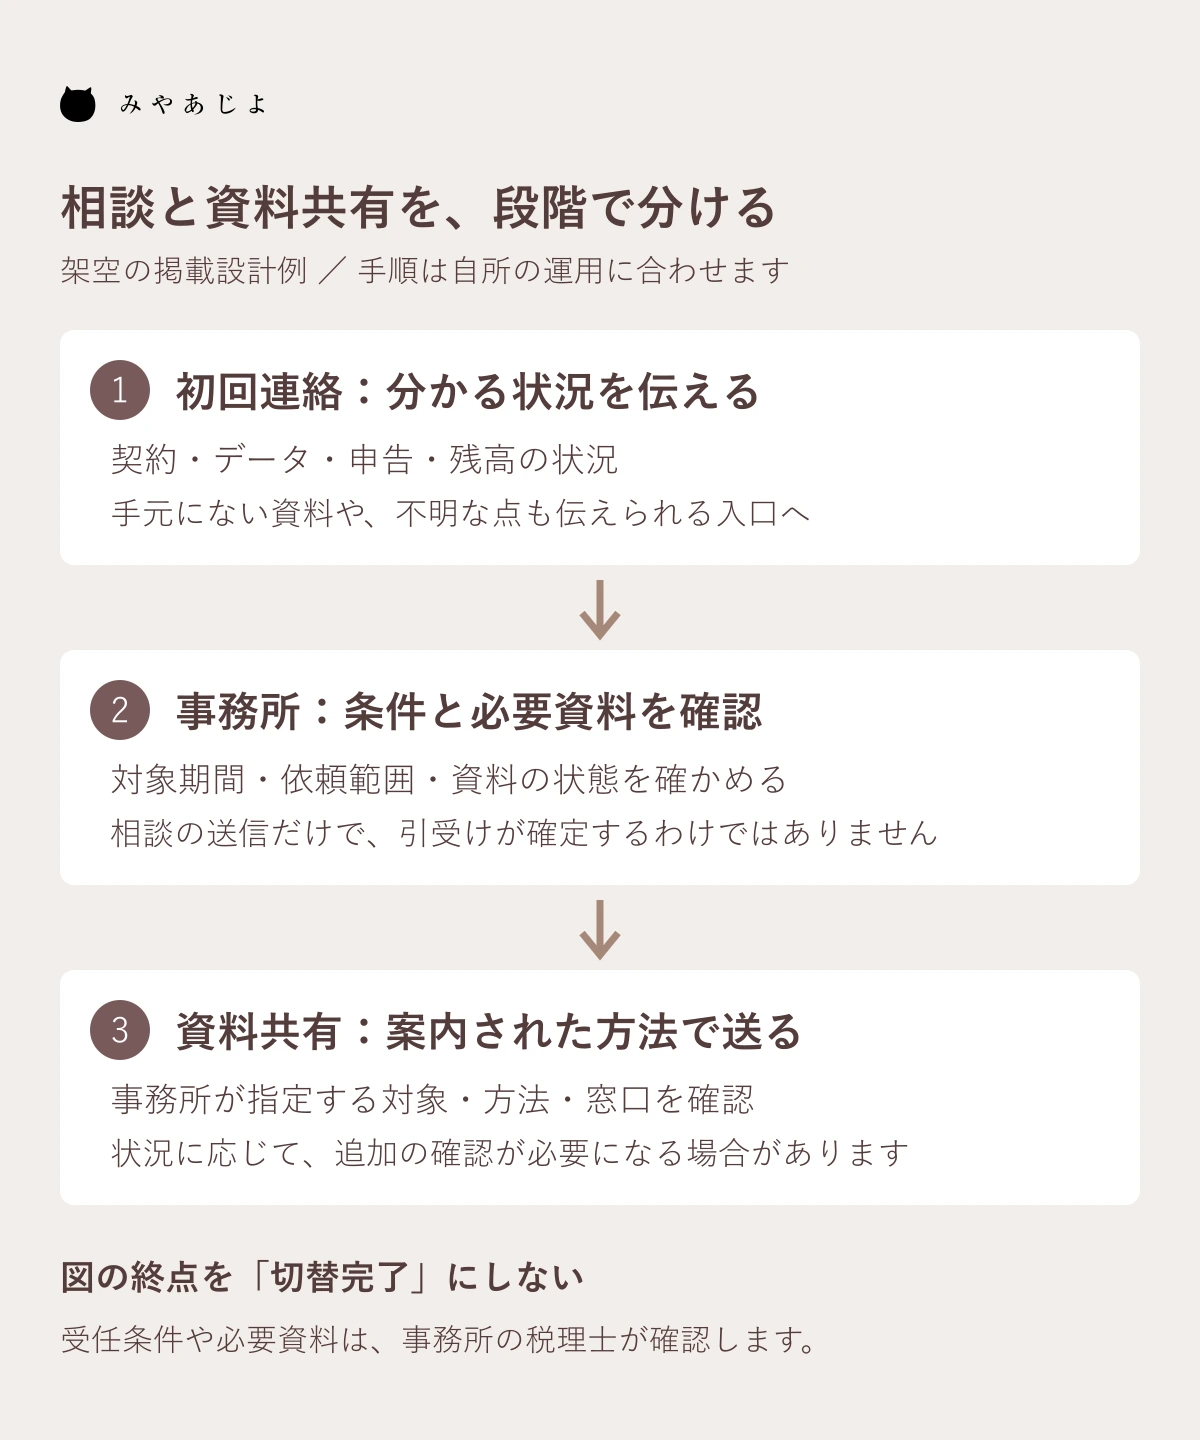
切替相談ページの構成例です。実際の受任手順や必要資料を定める図ではありません。
図は、初回に分かる状況を伝える段階、事務所が条件を確認する段階、案内された方法で資料を共有する段階を分けた例です。資料が届けば自動的に切替が完了する、という矢印にはしません。必要に応じて追加確認があることも本文で説明します。
初回フォームに添付欄を置くかどうかは、担当者が何を受け取る必要があるかから決めます。「あった方が便利」という理由だけで、申告書や会計データ一式を求める設計にはしないようにします。資料を受け取る段階では、送る対象、方法、確認する窓口を事務所の運用に合わせて案内します。
問い合わせ画面と資料共有画面の名前も分けます。「切替相談を送信」と「案内された資料を提出」では、利用する場面が違います。初めての訪問者が資料提出用の画面へ進んだ場合に、先に相談が必要かどうか分かる説明を置いておくと、受付担当の案内とも合わせやすくなります。
不安を取り除こうとして、引継ぎの結果を約束しない
切替に不安がある人へ向けて、「負担ゼロ」「必ず引継げます」などの強い見出しを付けたくなることがあります。しかし、資料の状態や契約の確認を要する説明と、無条件の約束が同じページにあると、受付時の認識がずれます。
日本税理士会連合会の『税理士の専門家責任を実現するための100の提案』では、業務広告について虚偽・誇大な表現などへの注意が示されています。公開原稿は、実際の提供範囲と関係する規定を担当税理士に確認してもらいましょう。ここでは個々の表現の適法性を判断するものではありません。日本税理士会連合会の資料・44ページ
安心材料は、結果を保証する言葉だけではありません。「最初に現在の状況を確認する」「必要資料は確認後に案内する」「担当窓口が決まっている」など、実際に行う対応を具体的に示す方法があります。所内で実施していることを確かめ、その内容を見出しや説明へ反映します。
改修前に、受付担当者と一つの相談例をたどる
ページの案ができたら、例えば「切替時期は未定、ソフト名は分かるが、直近の資料は手元にない」という架空の相談を使って、受付担当者と読み合わせます。これは確認方法の提案であり、実際に行ったテストの結果ではありません。
相談者が入力する内容から、次に確認する担当と項目を判断できるかを見ます。不明な項目を空欄にすると送れない、確認前なのに開始日を選ばせる、といった箇所があれば、質問文や必須設定を見直します。受付側で判断できない項目を増やしても、ページが詳しくなったとはいえません。
確認する対象は本文だけでなく、表、図、ボタン、返信文を一組にします。図には「確認後」と書いているのに、ボタンが「切替を確定する」では意味が合いません。スマートフォンで四区分の説明と注意事項が読めるか、資料共有の案内まで順番にたどれるかも点検します。
制作依頼には、修正したい画面と、所内で確認した受付条件を残します。税理士が必要資料や業務範囲を確定し、Web担当者や制作会社がページの順番、文面、入力欄へ反映する分担にすると、何を確認してもらう必要があるかが明確になります。
切替相談を、状況確認から始められる案内へ
会計事務所の切替相談ページは、書類名を並べるだけでなく、契約・データ・申告・残高のどの状態を、いつ確認するかが伝わる構成に整えます。自所の受付方針と照らし合わせ、初回に聞く内容と後から案内する資料を分けるところから始めてください。
みやあじよでは、税理士・会計事務所のWebサイトについて、切替時の確認リストや引継ぎの図、受付で必要な情報を整理した相談導線を制作しています。現在のページと所内の受付資料を基に見直したい場合は、税理士・会計事務所向けホームページ制作をご覧ください。